E-ticaret sitesi üzerinden satış yapan işletmelerin en sık karşılaştığı sorulardan biri, "E-ticarette fatura ne zaman kesilir?" sorusudur. Sipariş oluşturulduğunda mı, müşterinin ödemesi onaylandığında mı, ürün kargoya verildiğinde mi, yoksa müşteriye teslim edildiğinde mi fatura düzenlemek gerekir?
Güncelleme tarihi: 19 Ekim 2026
Bu sorunun cevabı hem vergi mevzuatına uyum hem de sipariş operasyonunun doğru yönetilmesi açısından önemlidir. Faturanın zamanında oluşturulmaması, yanlış belge türünün seçilmesi veya fatura kayıtlarının ödeme ve kargo işlemleriyle eşleşmemesi, işletmeler için ciddi operasyonel sorunlara neden olabilir.
2026 yılı itibarıyla genel kural, faturanın malın tesliminden veya hizmetin yapıldığı tarihten itibaren en fazla 7 gün içerisinde düzenlenmesidir. Bu hüküm, 213 sayılı Vergi Usul Kanunu'nun 231/5. maddesinde yer alır.
Ancak internet satışlarında önemli bir ayrıntı vardır: Kargoyla gönderilen mallarda, vergisel açıdan teslimin ve vergiyi doğuran olayın belirlenmesinde ürünün taşıyıcıya verilmesi önem taşıyabilir. Dolayısıyla her siparişte yalnızca müşterinin paketi fiziksel olarak teslim aldığı günü esas almak doğru değildir.
Bu rehberde 2026 yılında e-ticarette fatura düzenleme sürelerini, sipariş ve teslimat tarihleri arasındaki farkları, e-Fatura ve e-Arşiv zorunluluklarını, iptal ve iade işlemlerini, sık yapılan hataları ve fatura süreçlerinin nasıl daha kontrollü yönetilebileceğini örneklerle açıklıyoruz.
Bu rehberde öğrenecekleriniz: Yedi günlük fatura süresinin hesabı, kargolu satışlarda doğru zamanlama, 2026 e-Arşiv kuralları, elektronik belge türleri, farklı sipariş senaryoları, fatura durumları ve otomatik entegrasyonun işleyişi.
E-Ticarette Fatura Kaç Gün İçinde Kesilir?
Vergi Usul Kanunu'nun 231. maddesinin beşinci bendine göre fatura, malın teslimi veya hizmetin yapıldığı tarihten itibaren azami yedi gün içerisinde düzenlenmelidir.
Bu süre, faturanın mutlaka yedinci gün düzenlenmesi gerektiği anlamına gelmez. İşletme, uygun koşullarda faturayı teslim veya hizmetin gerçekleştiği gün de düzenleyebilir.
Ayrıca mevzuat, Hazine ve Maliye Bakanlığına belirli sektörler, işlemler veya mükellef grupları için bu süreyi kısaltma ya da faturanın anında düzenlenmesi zorunluluğu getirme yetkisi tanımaktadır.
Bu nedenle yedi günlük süre bütün faaliyetler için istisnasız bir erteleme hakkı gibi değerlendirilmemelidir.
Vergi Usul Kanunu 231/5 ne anlama geliyor?
Vergi Usul Kanunu 231/5, faturanın malın teslimi veya hizmetin yapıldığı tarihten itibaren azami yedi gün içinde düzenlenmesini öngörür. Süre ödemeye değil teslim veya hizmet ifasına bağlıdır; süresinde düzenlenmeyen faturalar hiç düzenlenmemiş sayılma ve yaptırımla karşılaşma riski taşır.
Genel kuralın satıcı açısından üç önemli sonucu vardır:
Fatura düzenleme yükümlülüğü, yalnızca ödeme yapılmasına bağlı değildir.
Yasal süre, ilgili mal teslimi veya hizmet ifasının gerçekleştiği olaydan hareketle değerlendirilir.
Süresinde düzenlenmeyen faturalar, Vergi Usul Kanunu bakımından hiç düzenlenmemiş sayılma ve ilgili yaptırımlarla karşılaşma riski taşır.
Örneğin müşteri kredi kartıyla ödeme yapmış ancak sipariş henüz teslim aşamasına gelmemiş olabilir. Bu durumda ödeme ile teslimin birbirinden ayrılması gerekir.
Aynı şekilde müşterinin havale yapmayı birkaç gün geciktirmesi, daha önce gerçekleşmiş bir teslim nedeniyle doğan fatura yükümlülüğünü kendiliğinden ertelemez.
Resmî kaynak: Gelir İdaresi Başkanlığı – Vergi Usul Kanunu, Madde 231
Yedi günlük fatura kesme süresi nasıl hesaplanır?
Gelir İdaresi Başkanlığının 8 Temmuz 2014 tarihli özelgesinde açıklandığı üzere, gün olarak belirlenen genel yedi günlük sürenin hesabında malın teslim edildiği veya hizmetin yapıldığı ilk gün sayılmaz. Süre, takip eden günden itibaren hesaplanır.
Örneğin malın vergisel açıdan tesliminin 7 Ekim 2026 tarihinde gerçekleştiği varsayılırsa:
Tarih | Süre hesabı |
|---|---|
7 Ekim | Teslimin gerçekleştiği gün; başlangıç olayı |
8 Ekim | 1. gün |
9 Ekim | 2. gün |
10 Ekim | 3. gün |
11 Ekim | 4. gün |
12 Ekim | 5. gün |
13 Ekim | 6. gün |
14 Ekim | 7. gün |
Bu varsayımda genel süre bakımından hesaplanan son gün 14 Ekim'dir.
Ancak hafta sonu, resmî tatil, özel belge düzenleme hükümleri ve sürelerin son gününe ilişkin usul kuralları somut olaya göre ayrıca değerlendirilmelidir.
Kaynak: GİB – Fatura Düzenlenmesinde Yedi Günlük Sürenin Hesabı Hakkında Özelge
Fatura Sipariş Verildiğinde mi, Ödeme Yapıldığında mı Kesilir?
Genel kurala göre fatura süresi ne sipariş anına ne de ödeme anına bağlıdır; esas olan malın teslimi veya hizmetin ifasıdır. Sipariş kaydının oluşturulması ya da kartla tahsilat yapılması tek başına yedi günlük süreyi başlatmaz. Bununla birlikte teslimden önce fatura düzenlemek de mümkündür.
İnternet mağazalarında sipariş oluşturulması, ödeme alınması, ürünün hazırlanması ve sevk edilmesi farklı tarihlerde gerçekleşebilir.
Bunların her biri operasyon açısından önemli olmakla birlikte aynı hukuki olayı ifade etmez.
Örneğin bir müşteri akşam saatlerinde sipariş verdiğinde sistem siparişi otomatik oluşturabilir. Sanal POS tahsilatı onaylayabilir, ürünün stoğu düşebilir ve depo hazırlık süreci başlayabilir.
Ancak bunların gerçekleşmesi, her durumda malın tesliminin gerçekleştiği anlamına gelmez.
Sipariş oluşturulması fatura kesme süresini başlatır mı?
Sipariş kaydının oluşturulması tek başına bütün satışlar için yedi günlük fatura süresini başlatan olay değildir.
İlgili işlemde mal teslimi, hizmet ifası ve uygulanabilir özel düzenlemeler dikkate alınmalıdır.
Bu nedenle sipariş yönetim sistemindeki "Sipariş Alındı", "Ödendi", "Hazırlanıyor", "Kargoda" ve "Teslim Edildi" statülerinin birbirinden ayrılması önemlidir.
Sipariş kayıtlarının yönetimi hakkında daha fazla bilgi için e-ticaret sipariş yönetimi özellikleri incelenebilir.
Müşteriden ödeme alındığında fatura hemen kesilmeli mi?
Her durumda değil.
Gelir İdaresi Başkanlığının ödeme ile fatura düzenleme ilişkisine ilişkin açıklamalarında, faturanın esas olarak malın teslimine veya hizmetin ifasına bağlı olduğu, kredi kartı tahsilatının tek başına bu süreyi belirlemediği ifade edilmektedir.
Bununla birlikte teslim veya hizmet gerçekleşmeden önce fatura düzenlenmesi mümkündür.
Önemli olan, seçilen faturalama yönteminin hem belge düzeni hem de Katma Değer Vergisi bakımından doğru değerlendirilmesidir.
Kaynak: GİB – Kredi Kartıyla Yapılan Satışlarda Fatura Düzenleme Zamanı
E-Ticarette Fatura Kargodan Önce mi, Sonra mı Kesilir?
Fatura kargodan önce de kesilebilir, ancak erken faturalandırmanın KDV bakımından sonuçları olabilir. Kargodan sonra kesecekseniz, yedi günlük süreyi yalnızca müşterinin paketi teslim aldığı günden başlatmak riskli olabilir; çünkü malın taşıyıcıya verildiği tarih vergisel teslim açısından dikkate alınabilir.
Fatura zamanlamasının en fazla dikkat gerektiren bölümü burasıdır.
Bir ürünün kargo firmasına teslim edildiği tarih ile müşterinin ürünü fiziksel olarak teslim aldığı tarih aynı olmayabilir.
Katma Değer Vergisi Kanunu'nun 2. ve 10/e maddeleri uyarınca malın alıcıya veya onun adına hareket edenlere gönderilmesi halinde nakliyenin başlaması veya malın nakliyeciye verilmesi, vergisel açıdan teslim ve vergiyi doğuran olay bakımından önem taşır.
Bu yüzden e-ticarette "Müşteri ürünü teslim aldıktan sonra yedi günüm var" şeklindeki koşulsuz yaklaşım doğru değildir.
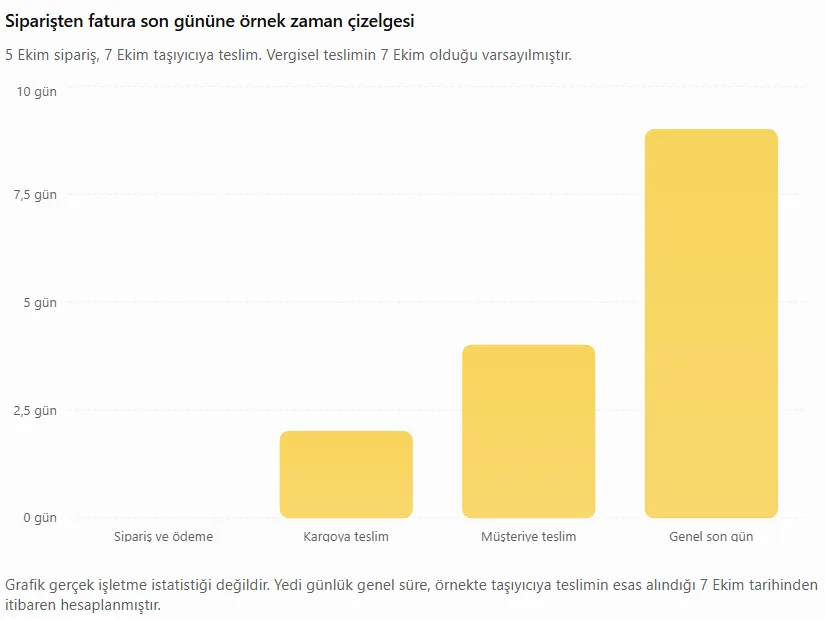
Örnek: Sipariş, kargo ve fatura zaman çizelgesi
Bir müşterinin internet mağazasından ürün satın aldığını varsayalım:
İşlem | Tarih | Açıklama |
|---|---|---|
Sipariş oluşturuldu | 5 Ekim 2026 | Sipariş kaydı açıldı |
Ödeme alındı | 5 Ekim 2026 | Kart işlemi onaylandı |
Ürün taşıyıcıya verildi | 7 Ekim 2026 | Sevkiyat başladı |
Müşteri ürünü teslim aldı | 9 Ekim 2026 | Fiziksel teslimat tamamlandı |
Örnek genel son fatura günü | 14 Ekim 2026 | 7 Ekim'deki taşıyıcıya teslimin vergisel teslim kabul edildiği varsayımı |
Burada fatura süresinin hesabını yalnızca 9 Ekim'den başlatmak riskli olabilir. Çünkü 7 Ekim'de malın taşıyıcıya verilmesi vergisel teslim açısından dikkate alınabilir.
Örnekte 14 Ekim tarihi, yedi günlük genel kural ve belirtilen teslim varsayımı esas alınarak hesaplanmıştır. Her sipariş için otomatik geçerli, bağlayıcı bir son gün değildir.
Kaynak: GİB – Katma Değer Vergisi Kanunu, Madde 10
Fatura düzenlenmeden ürün kargoya verilebilir mi?
Her sevkiyattan önce mutlaka fatura kesilmesi gerektiği şeklinde genel bir kural kabul etmek doğru değildir; ancak ürünün belge düzenine aykırı biçimde gönderilmesi ciddi risk oluşturabilir. Hangi belgenin gerektiği, sevk irsaliyesi, e-İrsaliye ve elektronik belge düzeni hükümlerine göre belirlenir.
Malın sevk edilmesi sırasında gereken belgeler, uygulanabilir sevk irsaliyesi ve elektronik belge düzeni hükümlerine göre değerlendirilmelidir.
Her sevkiyat için "önce mutlaka fatura kesilmeli" şeklinde genel bir kural koymak doğru değildir. Ancak ürünün belge düzenine aykırı biçimde gönderilmesi de ciddi risk oluşturabilir.
Sevk irsaliyesi, e-İrsaliye ve fatura farklı işlevleri olan belgelerdir. Bazı koşullarda mevzuatın izin verdiği belge kombinasyonları kullanılabilir.
Bu nedenle işletmenin kargo hazırlama prosedürü, belge türleri ve ürünün sevk yöntemi dikkate alınarak tasarlanmalıdır. Kargo entegrasyonu, etiket ve gönderi yönetimi
Ürün teslim edilmeden fatura kesilebilir mi?
Evet, genel olarak mümkündür.
Ancak Katma Değer Vergisi Kanunu'nun 10/b maddesi, teslim veya hizmet ifasından önce fatura düzenlenmesi halinde, belgede gösterilen tutarla sınırlı olarak vergiyi doğuran olayın oluşabileceğini öngörür.
Bu nedenle erken faturalandırma yalnızca teknik bir tercih değildir; muhasebe ve KDV dönemi üzerinde de etkili olabilir.
Özellikle ön sipariş, özel üretim ve uzun teslim süreli satışlarda muhasebe prosedürünün mali müşavirle birlikte belirlenmesi önemlidir.
2026'da e-Fatura ve e-Arşiv Fatura Arasındaki Fark Nedir?
e-Fatura, satıcı ve alıcının Gelir İdaresi Başkanlığının e-Fatura uygulamasına kayıtlı olduğu işlemlerde kullanılır. e-Arşiv Fatura ise bu sisteme kayıtlı olmayan alıcılara, örneğin nihai tüketicilere yapılan satışlarda düzenlenir. İkisi de mevzuata uygun düzenlendiğinde geçerli elektronik belgedir; fark, kullanım alanı ve alıcının kayıt durumundadır.
E-ticarette fatura düzenleme süresini bilmek yeterli değildir. İşletmenin hangi belgeyi düzenlemesi gerektiğini de doğru belirlemesi gerekir.
Türkiye'de elektronik fatura süreçlerinde en sık karşılaşılan iki kavram e-Fatura ve e-Arşiv Faturadır.
Her ikisi de mevzuattaki koşullarına uygun düzenlendiklerinde geçerli elektronik belgelerdir. Ancak kullanım alanları ve alıcının sisteme kayıt durumu açısından farklılık gösterirler.
e-Fatura nedir?
e-Fatura, Gelir İdaresi Başkanlığının e-Fatura uygulamasına kayıtlı mükellefler arasında kullanılan elektronik fatura sistemidir.
Satıcı ve alıcının ilgili sisteme kayıtlı olduğu işlemlerde mevzuat uyarınca e-Fatura düzenlenir.
e-Faturanın ilgili senaryoya göre düzenlenmesi, elektronik olarak imzalanması veya mühürlenmesi ve sistem üzerinden iletilmesi gerekir.
e-Arşiv Fatura nedir?
e-Arşiv Fatura, e-Fatura uygulamasına kayıtlı olmayan alıcılara ve ilgili mevzuat kapsamında yapılan diğer satışlara yönelik elektronik belge uygulamasıdır.
Bir e-ticaret mağazası, nihai tüketiciye veya e-Fatura kullanıcısı olmayan bir işletmeye satış gerçekleştirdiğinde, kendi yükümlülükleri ve ilgili belge düzeni çerçevesinde e-Arşiv Fatura kullanabilir.
e-Fatura ve e-Arşiv karşılaştırması
Özellik | e-Fatura | e-Arşiv Fatura |
|---|---|---|
Temel kullanım | e-Fatura kayıtlı mükellefler arası işlemler | e-Fatura kapsamı dışındaki alıcılar ve ilgili işlemler |
Belge formatı | Elektronik | Elektronik |
Alıcı belirleme | e-Fatura kayıtlılık kontrolü önemlidir | Alıcının statüsü ve satıcının yükümlülüğü önemlidir |
İletim | GİB altyapısındaki e-Fatura akışı | İlgili e-Arşiv iletim ve raporlama süreçleri |
Muhafaza | Elektronik belge saklama kurallarına tabi | Elektronik belge saklama kurallarına tabi |
Hukuki geçerlilik | Mevzuata uygun düzenlendiğinde geçerli | Mevzuata uygun düzenlendiğinde geçerli |
Yanlış belge türü seçimi, teknik retlere veya düzeltme ihtiyacına yol açabilir.
Bu nedenle fatura oluşturmadan önce alıcının mükellefiyet ve e-Fatura kayıt durumu doğru kontrol edilmelidir.
2026'da e-Arşiv Fatura Kesme Sınırı Ne Kadar?
2026'da e-Arşiv'e kayıtlı olmayan ve geçiş istisnası dışında kalan mükellefler için, istisnai durumlar dışında tutara bakılmaksızın e-Arşiv Fatura zorunluluğu vardır. Basit usulde vergilendirilen ve işletme hesabı esasına göre defter tutan mükellefler ise 2026 sonuna kadar yalnızca vergiler dâhil 3.000 TL'yi aşan faturalar için e-Arşiv düzenler.
2026 yılı, e-Arşiv Fatura uygulamasının kapsamı açısından önemli değişiklikler içermektedir.
31 Aralık 2025 tarihli, 589 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile belirli mükellef gruplarına geçiş süresi tanınmıştır.
Bu düzenleme nedeniyle "2026'da herkes tutara bakılmaksızın e-Arşiv kesmek zorundadır" demek eksik bir açıklamadır.
2026 e-Arşiv Fatura zorunluluğu tablosu
Mükellef durumu | 2026 için genel değerlendirme |
|---|---|
e-Arşiv uygulamasına kayıtlı mükellef | Uygulamanın kendi belge düzenleme kurallarını uygular |
e-Arşiv'e kayıtlı olmayan, geçiş istisnası dışında kalan mükellef | İlgili istisnai durumlar dışında tutara bakılmaksızın e-Arşiv Fatura zorunluluğu |
Ticari kazancı basit usulde tespit edilen mükellef | 2026 sonuna kadar vergiler dâhil 3.000 TL'yi aşan ilgili faturalar için e-Arşiv düzenleme hükmü |
İşletme hesabı esasına göre defter tutan mükellef | 2026 sonuna kadar vergiler dâhil 3.000 TL'yi aşan ilgili faturalar için e-Arşiv düzenleme hükmü |
Yukarıdaki geçiş kapsamındaki mükellefler | Tutarına bakılmaksızın e-Arşiv zorunluluğu 1 Ocak 2027'den itibaren uygulanacak şekilde düzenlendi |
Önemli ayrıntı: 3.000 TL'yi aşan tutar ile 3.000 TL'ye eşit tutar aynı değildir. Ayrıca bu geçiş hükümleri, mükellefin diğer sebeplerle e-Fatura veya e-Arşiv uygulamasına dâhil olma yükümlülüğünü ortadan kaldırmaz.
2026'da belge türü belirlenirken yalnızca tutara değil; defter tutma usulüne, e-Belge kayıt durumuna, faaliyet alanına ve özel yükümlülüklere birlikte bakılmalıdır.
Resmî kaynak: GİB – 589 Sıra No.lu Tebliğ, 31 Aralık 2025
E-ticaret yapan işletmeler ne zaman e-Fatura sistemine geçer?
Kendi siteleri veya aracı hizmet sağlayıcıların siteleri üzerinden satış yapan mükellefler, 2022 ve sonraki hesap dönemlerinde bu kapsamdaki brüt satış hasılatı 500.000 TL veya üzerine ulaşırsa e-Fatura'ya geçmekle yükümlü hâle gelir. Örneğin eşiğe 2025 hesap döneminde ulaşanların 1 Temmuz 2026 itibarıyla e-Fatura'ya geçmiş olması gerekir; 2026 hesap döneminde ulaşanlar için tarih 1 Temmuz 2027'dir.
509 Sıra No.lu Tebliğin ilgili hükümlerine göre, kendilerine veya aracı hizmet sağlayıcılarına ait internet sitelerinde ya da diğer elektronik ortamlarda satış yapan mükellefler için özel geçiş kriterleri vardır.
2022 ve sonraki hesap dönemlerinde, ilgili kapsamdaki internet satışlarında 500.000 TL ve üzeri brüt satış hasılatı e-Fatura geçiş yükümlülüğünü gündeme getirir.
Geçiş, eşiğin aşıldığı hesap dönemini izleyen yılın temmuz ayı başına kadar yapılır: 2025 hasılatıyla eşiği aşanlar için 1 Temmuz 2026 (geçmiş tarih), 2026 hasılatıyla aşanlar için 1 Temmuz 2027.
Genel brüt satış hasılatına ilişkin 3 milyon TL eşiği ve sektöre özel diğer yükümlülükler ayrıca değerlendirilmelidir. Bütün işletmelerin yalnızca tek bir tutara bakarak karar vermesi doğru değildir.
Kaynak: GİB – e-Fatura Uygulaması Bilgilendirmesi
E-Ticarette Fatura Nasıl Kesilir? Adım Adım İşlem Süreci
Önce sipariş ve ödeme bilgilerini doğrulayın, alıcının türüne göre doğru belgeyi (e-Fatura veya e-Arşiv) belirleyin ve sipariş kalemleriyle vergi bilgilerini karşılaştırın. Ardından elektronik belgeyi oluşturup sağlayıcıdan gelen sonucu kontrol edin; son olarak faturayı alıcıya iletin ve kayıtları saklayın.
Doğru fatura düzenlemek yalnızca toplam tutarı ve müşteri adını yazmaktan ibaret değildir.
Siparişin doğruluğu, alıcı bilgileri, belge türü, vergi alanları, ürün kalemleri ve elektronik gönderim durumu birlikte kontrol edilmelidir.
Modern bir e-ticaret işletmesinde fatura işleminin siparişten kopuk şekilde yürütülmesi, aynı bilgilerin tekrar girilmesine ve hata riskinin artmasına neden olabilir.
1. Sipariş ve ödeme bilgilerini doğrulayın
Öncelikle sipariş numarası, satılan ürünler, miktarlar, varsa indirimler, kargo bedeli ve tahsilat durumu karşılaştırılmalıdır.
Ödeme kaydı, faturanın düzenlenmesi gereken zamanı tek başına belirlemese de faturadaki ticari işlemle tutarlılık sağlamak açısından önemlidir.
2. Alıcı türünü ve belge türünü kontrol edin
Bireysel müşterinin bilgileri ile kurumsal müşterinin unvan, vergi kimlik numarası ve vergi dairesi gibi bilgileri farklı olabilir.
Alıcının e-Fatura uygulamasına kayıtlı olup olmadığı, ilgili e-belge düzeninde kontrol edilmelidir.
3. Sipariş kalemlerini ve vergi bilgilerini karşılaştırın
Ürün adları, miktarlar, birim fiyatlar, indirimler, kargo bedeli, vergi oranları ve toplam tutar kontrol edilmelidir.
Örneğin ürün tutarının 749 TL, kargonun 59,90 TL olduğu bir işlemde toplam tutar 808,90 TL olabilir. Ancak "vergi dâhil" olarak gösterilen vergi tutarı bu toplamın içinde yer alır; toplama ikinci defa eklenmez.
Gerçek vergi oranı, matrah ve uygulanacak vergisel rejim ürünün niteliğine göre ayrıca doğrulanmalıdır.
4. Faturaya hazır siparişleri inceleyin
Faturalama entegrasyonlarında faturaya uygun işlemler çoğu zaman ayrı bir listede takip edilir.
Bu aşamada önemli bir ayrım vardır: "Faturaya hazır" statüsü, faturanın resmen kesildiği anlamına gelmez.
Bu statü, işlem için gerekli bilgilerin hazırlanmış olabileceğini gösteren operasyonel bir aşamadır. Fatura numarası, elektronik belge üretimi, imza, sağlayıcı işleme sonucu ve gönderim durumları ayrıca doğrulanmalıdır.
Gerçek panel örneği: Fatura detayındaki alanlar
dopA+ yönetim panelinde siparişle ilişkili fatura detayları tek bir görünümde incelenebilir.
Örnek ekranda sipariş numarası, fatura hazırlık durumu, fatura numarası, fatura tarihi, BirFatura işlem bilgisi, son senkronizasyon zamanı ve finansal özet alanları yer alır.
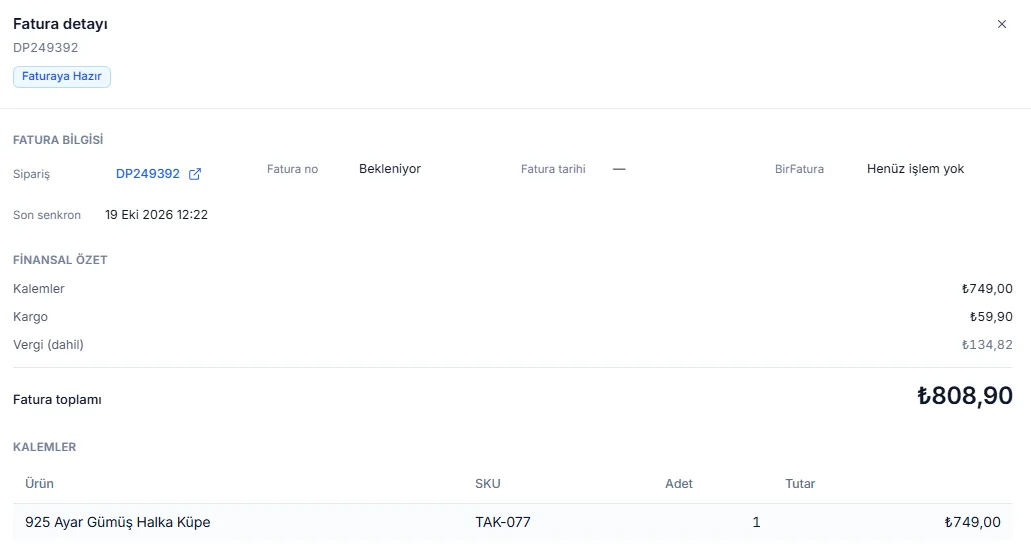
Bu ekrandaki örnek işlemde fatura toplamı 808,90 TL olarak görünür. Ürün ve kargo tutarları ayrı kalemler halinde gösterilir. Vergi bilgisi ise "dâhil" ifadesiyle sunulur.
Ekranda fatura numarasının beklenmesi ve sağlayıcıda henüz işlem olmaması, belge oluşturma aşamasının tamamlandığını varsaymamamız gerektiğini gösterir.
Böylece işletme yöneticisi siparişin finansal bilgileriyle fatura sürecinin durumunu birbirinden ayırabilir. dopA+ finans, fatura ve ödeme yönetimi
5. Elektronik belgeyi oluşturun ve sağlayıcı sonucunu kontrol edin
Bilgiler doğrulandıktan sonra uygun e-Fatura veya e-Arşiv belgesi oluşturulabilir.
Ancak entegrasyon yazılımına isteğin gönderilmiş olması, işlemin mutlaka başarıyla tamamlandığını göstermez.
Örneğin vergi kimlik numarası hatası, eksik alıcı bilgisi, bağlantı sorunu veya sağlayıcının doğrulama hatası nedeniyle belge işlemi başarısız olabilir.
Bu nedenle yalnızca "faturayı oluştur" işlemini başlatmak değil, ilgili sağlayıcıdan gelen sonucu ve belge kimliğini doğrulamak gerekir.
6. Faturayı alıcıya iletin ve kayıtları saklayın
Belgenin oluşturulması, bağlantısının temin edilmesi ve müşteriye iletilmesi ayrı aşamalardır.
e-Fatura ve e-Arşiv belgelerinin geçerli şekilde düzenlenmesi, iletimi, muhafazası ve gerektiğinde ibrazı ilgili mevzuata uygun gerçekleştirilmelidir.
Müşteriye gönderim yöntemi, belge türüne göre değişebilir.
Fatura bağlantısının alınması ne anlama gelir?
Fatura bağlantısının alınması, ilgili sistemde faturaya ait belge bağlantısının temin edildiğini gösteren bir işlem bilgisidir. Ancak bu tek başına müşterinin belgeyi görüntülediğini ya da bütün elektronik belge yükümlülüklerinin tamamlandığını kanıtlamaz.
Bazı faturalama panellerinde faturaya ilişkin belge bağlantısının alındığını gösteren ayrı statüler bulunur.
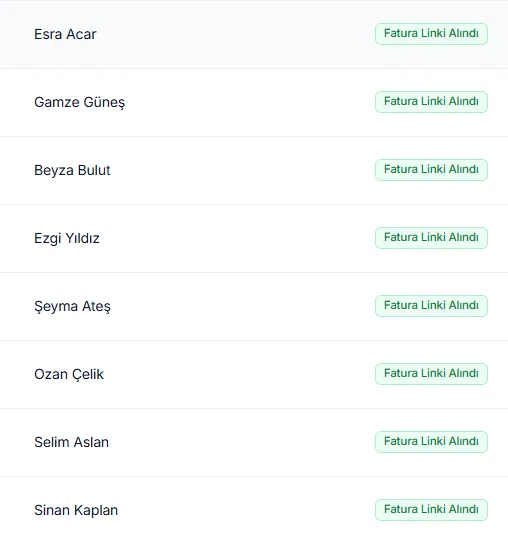
Bu tür bir statü, ilgili sistemde fatura bağlantısının temin edildiğine ilişkin bir işlem bilgisidir.
Bununla birlikte bağlantının alınması, müşterinin belgeyi görüntülediğini veya bütün elektronik belge yükümlülüklerinin tamamlandığını tek başına kanıtlamaz.
İşletmelerin fatura numarası, belgenin geçerlilik durumu, sağlayıcı yanıtı ve müşteriye iletim kayıtlarını gerektiğinde ayrı ayrı doğrulaması önemlidir.
Fatura Entegrasyonu Nedir, E-Ticarette Neden Önemlidir?
Fatura entegrasyonu, e-ticaret siparişleriyle elektronik belge sistemleri arasında veri alışverişinin kurulmasını sağlayan teknik yapıdır.
Entegrasyonun amacı yalnızca manuel veri girişini azaltmak değildir. Sipariş, ödeme, fatura ve muhasebe kayıtlarının birbiriyle ilişkilendirilmesini de sağlamaktır.
Örneğin aynı siparişin farklı sistemlerde ayrı numaralarla tutulması, müşteri hizmetleri ve muhasebe ekiplerinin işlem geçmişini karşılaştırmasını zorlaştırabilir.
Daha tutarlı bir sistemde sipariş kaydı, fatura kimliği, gönderi ve ödeme bilgileri birbirine bağlanabilir.
Manuel ve entegre faturalama karşılaştırması
Operasyon | Manuel süreç | Entegre süreç |
|---|---|---|
Sipariş bilgilerinin alınması | Ayrı sistemden kontrol ve veri girişi | Sipariş kaydından veri aktarımı |
Alıcı bilgilerinin hazırlanması | Yeniden yazım ve manuel kontrol | Kayıtlı veriler üzerinden kontrol |
Ürün ve fiyat kalemleri | Tekrar girilebilir | Siparişten aktarılabilir |
Belge oluşturma | Fatura uygulamasında işlem | Uygun entegrasyon üzerinden işlem |
İşlem hataları | Sistemler arasında karşılaştırma | Hata ve aktarım durumunun ortak ekranda izlenebilmesi |
Belgeye erişim | Ayrı muhasebe sisteminde arama | Siparişle bağlantılı belge bilgisi |
Gün sonu kontrolü | Birden fazla tablo ve program | Merkezi fatura durumu listesi |
Tablo, teknik imkânların genel karşılaştırmasıdır. Fiilî otomasyon kapsamı kullanılan yazılıma, entegratöre, API izinlerine ve yapılandırmaya bağlıdır.
dopA+ fatura entegrasyonunda hangi işlemler izlenebilir?
dopA+ panelinde faturaya hazır siparişler, başlatılan belge işlemleri, aktarım durumları ve hata alan kayıtlar izlenebilir. Fatura kayıtları Hazırlanabilir, Link bekliyor, Oluşturuldu ve Hatalı gibi durumlara göre filtrelenebilir; BirFatura için hazır bağlantı bulunur.
dopA+ entegrasyon altyapısı, sipariş, stok, ödeme, kargo, fatura ve muhasebe verilerinin bağlantılı şekilde yönetilmesini hedefler.
Fatura süreçlerinde faturaya hazır siparişler görüntülenebilir, uygun belge işlemleri başlatılabilir, aktarım durumları izlenebilir ve hata alan kayıtlar incelenebilir.
BirFatura hazır bağlantısı bulunmaktadır. Ayrıca teknik API koşulları uygun olan farklı e-Fatura veya muhasebe sağlayıcılarının entegrasyonu da değerlendirilebilir.
Fatura yönetiminin gerçek işlevi, yalnızca çok sayıda faturayı işleme almak değil, hangi işlemin başarıyla tamamlandığını ve hangisinin müdahale gerektirdiğini açıkça görebilmektir.
Faturaları durumlarına göre filtrelemek
Bir e-ticaret işletmesinde yüzlerce veya binlerce sipariş bulunduğunda bütün fatura kayıtlarını tek tek açarak incelemek verimli değildir.
Bunun yerine işlemlerin durumlarına göre sınıflandırılması yararlı olur.
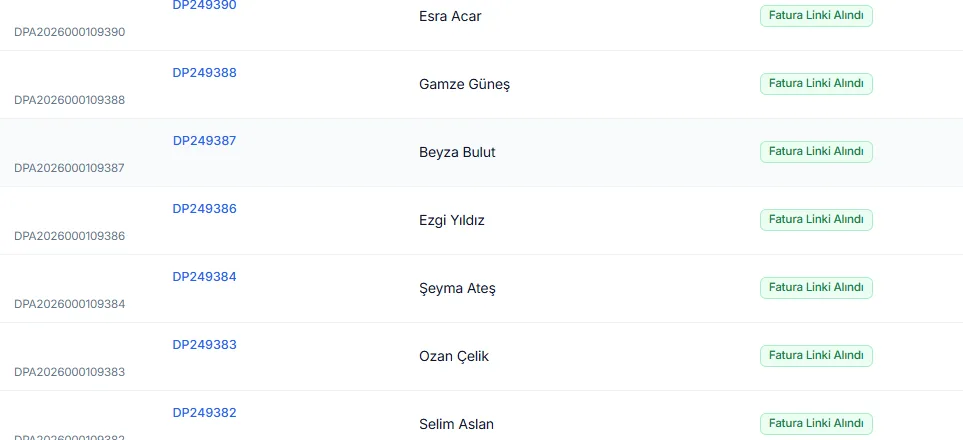
Bu örnek arayüzde fatura kayıtları farklı durumlara göre görüntülenebilir.
Panel durumu | Operasyonel anlamı |
|---|---|
Hazırlanabilir | Fatura hazırlama aşamasına alınabilen kayıtlar |
Link bekliyor | Belge bağlantısının henüz temin edilemediği veya beklediği kayıtlar |
Oluşturuldu | Sistemin oluşturulmuş olarak işaretlediği belge kayıtları |
Hatalı | İnceleme veya düzeltme gerektiren işlem kayıtları |
Tümü | Listede kapsanan işlemlerin genel görünümü |
Bu statülerin kesin teknik karşılığı, ilgili sağlayıcıdan dönen yanıtlarla birlikte değerlendirilmelidir.
Örneğin "Oluşturuldu" statüsünün neyi garanti ettiği, elektronik imza ve iletim işlemlerinin aynı aşamada tamamlanıp tamamlanmadığıyla ilişkilidir.
Dolayısıyla panel statülerinin, ilgili elektronik belgenin resmî geçerlilik kontrolünün yerine geçmediği unutulmamalıdır.
Fatura hatalarının takip edilmesi neden önemlidir?
Bir fatura oluşturma isteğinin başarısız olması, ilgili siparişin hukuki fatura düzenleme süresinin durduğu anlamına gelmez.
Bu nedenle sistemin hata kaydını görünür hale getirmesi önemlidir.
İyi tasarlanmış bir kontrol sürecinde hata nedeni incelenir, yanlış veriler düzeltilir, uygun işlemler yeniden denenir ve son sonuç doğrulanır.
Aynı belgenin gereksiz yere tekrar oluşturulması veya mükerrer fatura düzenlenmesi riski de kontrol edilmelidir.
E-Ticarette Faturada Hangi Bilgiler Bulunmalıdır?
Faturada satıcı ve alıcının ad/unvan, adres ve vergi bilgileri; belge numarası ve tarihi; ürün veya hizmet açıklaması, miktar ve birim fiyat; KDV oranı, matrah ve tutarı ile indirim, kargo ve genel toplam yer almalıdır. İnternet satışlarında e-Arşiv kurallarına göre web adresi, ödeme ve gönderim bilgileri de önem taşır.
Elektronik fatura, siparişin finansal ve vergisel kaydını oluşturduğu için doğru bilgiler içermelidir.
Faturanın temel unsurlarına ilişkin hükümler Vergi Usul Kanunu'nda düzenlenmiştir. İnternet satışları için e-Arşiv kapsamında ek belge ve veri alanları da önem taşır.
Bilgi grubu | Kontrol edilmesi gereken bilgiler |
|---|---|
Satıcı | Unvan, adres, vergi bilgileri |
Alıcı | Ad-soyad veya unvan, gerekli vergi/kimlik bilgileri, adres |
Fatura kimliği | Belge numarası, tarih ve ilgili e-belge bilgileri |
Sipariş kalemleri | Ürün/hizmet açıklaması, miktar, birim fiyat |
Vergi | Uygun KDV oranı, matrah ve tutar |
Ticari toplam | İndirim, kargo, vergi ve genel toplam |
İnternet satışı bilgileri | Uygulanabilir e-Arşiv kurallarına göre web adresi, ödeme ve gönderim alanları |
İade ile ilgili alanlar | İlgili mevzuatın gerektirdiği bilgiler |
İnternet satışına ilişkin e-Arşiv Faturalarda web adresi, ödeme şekli, ödeme tarihi, taşıyıcı ve gönderim bilgileri gibi alanlar ilgili teknik ve hukuki koşullara göre ele alınmalıdır.
Kaynak: GİB – e-Arşiv Teknik Kılavuzu
Kargo bedeli faturada nasıl gösterilir?
Ürün bedeli ve kargo bedelinin ayrı kalemler halinde izlenmesi, sipariş toplamının anlaşılmasını kolaylaştırabilir.
Ancak kargo hizmetinin vergisel niteliği, kimin adına ve hangi sözleşmeyle sunulduğu, matrah ve uygulanacak vergi oranları ayrıca incelenmelidir.
Fatura sisteminin ticari toplamı doğru hesaplaması kadar, muhasebe ve vergi kurallarına uygun matrah üretmesi de önemlidir.
E-Ticarette Fatura Geç Kesilirse Ne Olur?
Vergi Usul Kanunu 231/5'e göre yedi günlük süre içinde düzenlenmeyen fatura hiç düzenlenmemiş sayılır. Bu durum, olayın özelliklerine göre özel usulsüzlük cezası ve başka vergisel sonuçlar doğurabilir; sonradan geçmiş tarihli belge oluşturmak da aşılan süreyi düzeltmez.
Faturanın yasal süre dışında düzenlenmesi işletmeler için vergisel risk doğurabilir.
Vergi Usul Kanunu'nun 231/5. maddesinde, belirtilen sürede düzenlenmeyen faturaların hiç düzenlenmemiş sayılacağı hükme bağlanmıştır.
Bu durum, somut olayın özelliklerine göre özel usulsüzlük cezası ve diğer vergisel sonuçlarla karşılaşılmasına neden olabilir.
Ancak her olayda uygulanacak cezanın aynı tutarda olduğu söylenemez. 2026 yılı ceza hadleri, işlem türü, tespit şekli ve diğer hukuki koşullar ayrı değerlendirilmelidir.
Yedi gün geçtikten sonra geriye dönük fatura kesilebilir mi?
Sistem geçmiş tarihli bir belge oluşturmanıza teknik olarak izin verse bile bu, yasal sürenin aşıldığı durumu ortadan kaldırmaz. Böyle bir durumda gerçek işlem tarihlerini koruyun ve uygun düzeltme işlemlerini mali müşavirinizle birlikte belirleyin.
Elektronik belge sisteminde geçmiş bir tarih girilebilmesi ile işlemin hukuken zamanında yapılmış olması farklı kavramlardır.
Teknik olarak geçmiş tarihli belge oluşturulabilmesi, yasal sürenin aşıldığı durumu ortadan kaldırmaz.
Faturası süresinde düzenlenmemiş bir işlem tespit edildiğinde, gerçek işlem tarihleri korunmalı; kayıtlar mali müşavir tarafından değerlendirilerek uygun düzeltme ve belge düzeni işlemleri belirlenmelidir.
Kaynak: GİB – Geriye Dönük Elektronik Fatura Düzenlenmesi Hakkında Özelge
Fatura Kesildikten Sonra Sipariş İptal Edilirse Ne Olur?
Fatura kesildikten sonra iptal edilen bir siparişte belgenin vergisel etkisi oluşmuş olabilir. Bu nedenle e-belgenin türüne, statüsüne ve hukuken uygulanabilir iptal veya düzeltme yöntemine göre işlem yapılmalıdır; geçerli bir elektronik fatura, panelde sipariş kaydını silerek ortadan kaldırılamaz.
E-ticaret siparişleri bazen ürün gönderilmeden iptal edilir, bazen de müşteri ürün teslim edildikten sonra iade hakkını kullanır.
Bu işlemler aynı muhasebe veya e-belge prosedürüne tabi olmak zorunda değildir.
Henüz fatura düzenlenmeden iptal edilen sipariş
Henüz teslim gerçekleşmemiş ve fatura düzenlenmemiş bir siparişte sipariş iptali, ödeme iadesi ve ilgili kayıtların kapatılması değerlendirilir.
Bu durumda sırf sistemde sipariş oluşturulduğu için daha sonra ayrıca satış faturası düzenlenmesi gerektiği varsayılmamalıdır.
Fatura kesilmiş ancak ürün gönderilmemişse
Teslimden önce fatura düzenlenmişse, bu belgenin vergisel etkisi oluşmuş olabilir.
Sipariş iptal edildiğinde e-belgenin türüne, statüsüne ve hukuken uygulanabilir iptal veya düzeltme yöntemine göre işlem yapılmalıdır.
Geçerli bir elektronik faturayı yalnızca yönetim panelindeki sipariş kaydını silerek ortadan kaldırmak mümkün değildir.
Ürün teslim edilmiş ve sonradan iade edilmişse
Bu durumda tüketici iadesi, ticari alıcı işlemi ve varsa ayıplı mal başvurusu birbirinden ayrılmalıdır.
Nihai tüketicinin iadesinde kullanılacak kayıtlarla ticari müşterinin düzenleyebileceği iade faturası aynı şekilde değerlendirilmemelidir.
İade işleminin orijinal satış faturası ve ödeme kaydıyla ilişkilendirilmesi muhasebe kontrolünü kolaylaştırır.
Bu sürecin operasyonel tarafı için iade, iptal ve değişim yönetimi özellikleri incelenebilir.
Pazaryerlerinde Fatura Ne Zaman Kesilir?
Pazaryerinden gelen siparişlerde de belge düzenleme yükümlülüğü platforma göre değil, satıcının kendi hukuki ve vergisel durumuna göre belirlenir; siparişin pazaryeri üzerinden alınması fatura sorumluluğunu platforma geçirmez. Zamanlamayı doğru kurmak için ürünün sevk tarihini belirlemeniz ve uygun e-Fatura veya e-Arşiv türünü seçmeniz gerekir.
Trendyol, Hepsiburada, Amazon veya diğer çevrim içi pazaryerlerinden gelen siparişlerde de belge düzenleme yükümlülüğü ilgili satıcının hukuki ve vergisel durumuna göre belirlenir.
Siparişin pazaryeri üzerinden alınması, tek başına fatura sorumluluğunun platforma geçtiği anlamına gelmez.
Ayrıca pazaryeri tarafından satıcıya düzenlenen komisyon veya hizmet faturası ile satıcının müşteriye düzenlediği satış faturası birbirinden farklıdır.
Pazaryeri siparişlerinde dikkat edilmesi gerekenler
Sipariş ve tahsilat kayıtlarının doğru eşleşmesi.
Ürünün hangi tarihte sevk edildiğinin belirlenmesi.
Alıcının fatura bilgilerinin kontrolü.
Uygun e-Fatura veya e-Arşiv türünün belirlenmesi.
Platformun belge yükleme veya fatura bağlantısı gereksinimlerinin karşılanması.
İade ve iptal işlemlerinin satış belgesiyle ilişkilendirilmesi.
Birden fazla satış kanalında faaliyet gösteren işletmeler açısından merkezi sipariş kaydı oluşturmak yararlı olabilir. E-ticaret entegrasyonları ve pazaryeri bağlantıları
Özel Senaryolar: Hangi Durumda Fatura Ne Zaman Kesilir?
Her senaryoda belirleyici olan, malın teslimi veya hizmetin ifasıdır: sipariş oluşturulması tek başına süreyi başlatmaz, kargolu satışta taşıyıcıya teslim kritik aşamadır, hizmetlerde ise ifa tarihi önemlidir. Teslimden önce kesilen faturanın KDV etkisi olabilir ve sağlayıcıda oluşan hata yasal süreyi uzatmaz.
Aşağıdaki tablo genel uygulama mantığını karşılaştırmak için hazırlanmıştır. Her işlemde ilgili teslim, hizmet ifası, e-belge ve özel mevzuat hükümleri esas alınmalıdır.
Senaryo | Genel değerlendirme |
|---|---|
Müşteri sipariş verdi fakat ödeme yapılmadı | Sipariş oluşturulması tek başına genel süreyi başlatmaz |
Kartla ödeme alındı, ürün henüz sevk edilmedi | Tahsilat ile teslim ayrı değerlendirilir |
Ürün taşıyıcıya verildi | Vergisel teslim ve KDV hükümleri açısından kritik aşama |
Ürün müşteriye ulaştı | Fiilî teslim kaydı önemli; tek başına her olayın başlangıcı değildir |
Hizmet internet üzerinden sunuldu | Hizmetin ifa tarihi önemlidir |
Hizmet peşin ödendi fakat henüz tamamlanmadı | Tahsilat ve ifa ayrımı yapılmalıdır |
Sipariş parçalı gönderildi | Kısmi teslim ve belge düzeni hükümleri değerlendirilir |
Ürün tesliminden önce fatura düzenlendi | Erken faturalandırmanın KDV etkisi olabilir |
Fatura kesildikten sonra sipariş iptal oldu | Belge türüne göre iptal/düzeltme prosedürü uygulanır |
Fatura sağlayıcısında hata oluştu | Hata hukuki süreyi kendiliğinden uzatmaz |
Bu tür işlemlerde işletmenin yalnızca otomatik tarih hesabına güvenmek yerine muhasebe süreçlerini uzman kontrolüyle yapılandırması önemlidir.
E-Ticarette Fatura Keserken Yapılan 8 Yaygın Hata
1. Fatura süresini her durumda ödeme tarihinden başlatmak
Tahsilat tarihi ile vergisel teslim tarihi farklı olabilir. Genel fatura düzenleme süresinin başlangıcı doğru belirlenmelidir.
2. Kargo firmasına teslim ile müşteriye teslimi karıştırmak
KDV Kanunu'nda malın nakliyeciye verilmesinin sonuçları bulunmaktadır. Yalnızca müşterinin teslim onayına bakılması hatalı süre hesabına yol açabilir.
3. e-Fatura yerine e-Arşiv veya tersini düzenlemek
Alıcının kayıt durumu ve satıcının e-belge yükümlülüğü kontrol edilmelidir.
4. Faturaya hazır statüsünü kesilmiş fatura saymak
Hazırlık statüsü ile geçerli belge oluşumu birbirinden ayrılmalıdır.
5. Entegrasyon hatalarını kontrol etmemek
Belge oluşturma isteği başarılı sonuçlanmamış olabilir. Sağlayıcı yanıtının ve belge bilgilerinin doğrulanması gerekir.
6. Sipariş kalemleriyle fatura tutarını karşılaştırmamak
İndirim, kargo ve vergisel hesaplar nedeniyle toplam tutarda farklılık oluşabilir. Sipariş ile belge kaydı arasında mutabakat yapılmalıdır.
7. Fatura iptal ve iadesini sipariş iptaliyle karıştırmak
İlgili elektronik belgenin iptal veya düzeltme süreci, yalnızca ticari sipariş durumundan ibaret değildir.
8. Faturaları son güne bırakan kontrolsüz iş akışı kurmak
Yedi günlük genel süreyi sürekli son gün kullanmak, teknik hata ve gecikmeler karşısında işletmenin hareket alanını azaltabilir.
İşletmelerin kanuni yükümlülüklerini mümkün olduğunca erken karşılamaya yönelik kontrol noktaları oluşturması yararlı olacaktır.
E-Ticarette Daha Kontrollü Fatura Yönetimi İçin Kontrol Listesi
Aşağıdaki kontrol listesi, mağaza sahipleri ve operasyon sorumluları için pratik bir başlangıç noktasıdır.
Kontrol | Beklenen uygulama |
|---|---|
Sipariş kaydı | Sipariş numarası ve işlem tarihi doğrulanmış |
Ödeme | Tahsilat sonucu ve tutarı kontrol edilmiş |
Alıcı bilgileri | Fatura bilgileri eksiksiz ve doğru |
Belge türü | e-Fatura/e-Arşiv seçimi kontrol edilmiş |
Teslim/sevk | Uygulanabilir hukuki başlangıç olayı belirlenmiş |
Son tarih | Genel veya özel düzenleme süresi kontrol edilmiş |
Belge | Elektronik belge doğru biçimde oluşturulmuş |
Entegrasyon | Sağlayıcı sonucu ve hata durumu doğrulanmış |
İletim | Alıcıya uygun belge teslim/iletim prosedürü uygulanmış |
Muhasebe | Satış, KDV ve varsa iade kayıtları karşılaştırılmış |
Arşiv | Belge ve ilişkili kayıtlar uygun şekilde saklanmış |
Bu listenin işletmenin mevcut muhasebe altyapısı, faaliyet alanı ve belgelendirme yükümlülüklerine uyarlanması gerekir.
E-Ticarette Fatura Ne Zaman Kesilir? Sık Sorulan Sorular
E-ticarette fatura kesmek için kaç gün süre var?
Vergi Usul Kanunu'nun 231/5. maddesindeki genel süre, mal teslimi veya hizmet ifasından itibaren azami yedi gündür. Belirli işlemler için daha kısa süre veya anında düzenleme zorunluluğu bulunabilir.
E-ticarette fatura sipariş verildiği anda mı kesilir?
Siparişin oluşturulduğu an her durumda fatura düzenleme süresinin başlangıcı değildir. İlgili teslim, hizmet ifası ve özel hükümler değerlendirilmelidir.
Müşteri ödeme yaptıktan kaç gün sonra fatura kesilir?
Yedi günlük genel süreyi yalnızca ödeme tarihinden hesaplamak doğru değildir. Teslim veya hizmet ifası ve varsa önceden fatura düzenlenmesi değerlendirilmelidir.
Fatura kargoya verilmeden önce kesilebilir mi?
Evet, genel olarak mümkündür. Ancak erken faturalandırmanın KDV bakımından sonuçları olabileceği unutulmamalıdır.
Ürün kargoya verildikten sonra kaç gün içinde fatura kesilir?
Kargolu satışlarda malın taşıyıcıya verilmesi vergisel teslim bakımından önem taşıyabilir. Böyle bir teslimin gerçekleştiği ve özel hüküm bulunmadığı durumda genel yedi günlük süre dikkate alınır.
e-Fatura ile e-Arşiv aynı şey mi?
Hayır. Her ikisi de elektronik belge olmakla birlikte kullanım alanları, alıcı kayıt durumu ve iletim süreçleri açısından farklıdır.
2026'da herkes e-Arşiv Fatura kesmek zorunda mı?
2026'da e-Arşiv kapsamı geniştir; ancak basit usul ve işletme hesabı esasına göre defter tutan, e-Arşiv'e kayıtlı olmayan belirli mükellefler için 589 Sıra No.lu Tebliğ'de geçiş hükmü vardır. Diğer e-Belge zorunlulukları ayrıca değerlendirilir.
2026'da e-Fatura geçiş sınırı nedir?
Genel brüt satış hasılatı eşiği ve internet üzerinden satış yapanlara özgü eşik farklıdır. İlgili düzenlemelerde genel 3 milyon TL ve kapsamdaki internet satışları için 500 bin TL kriteri bulunmaktadır. Diğer faaliyet ve mükellefiyet koşulları da dikkate alınmalıdır.
Fatura geç kesilirse ceza uygulanır mı?
Mevzuatta süresinde düzenlenmeyen faturalar için yaptırım hükümleri bulunmaktadır. Somut işlemde uygulanacak sonuç, ilgili VUK hükümleri ve olayın özelliklerine göre belirlenir.
Geriye dönük tarihli e-Fatura kesmek yasal süreyi düzeltir mi?
Hayır. Teknik olarak geçmiş bir tarih kullanılabilmesi, yasal sürenin aşılması nedeniyle doğan sonuçları kendiliğinden ortadan kaldırmaz.
Fatura oluşturuldu ama müşteriye ulaşmadıysa ne yapılmalı?
Öncelikle belgenin geçerli biçimde oluşturulup oluşturulmadığı, elektronik belge türüne uygun iletim süreci ve sağlayıcı durum kayıtları kontrol edilmelidir. Belgenin bağlantısını oluşturmak ile müşteriye iletmek farklı işlemler olabilir.
Fatura entegrasyonu kullanmak zorunlu mu?
Belirli bir ticari entegrasyon yazılımını kullanmak genel bir zorunluluk değildir. Ancak işletmenin tabi olduğu elektronik belge yükümlülüklerine uygun yöntemle fatura düzenlemesi gerekir.
Sonuç: Doğru Fatura Yönetimi, Yalnızca Yedi Günlük Süreyi Bilmekten İbaret Değildir
E-ticarette fatura düzenleme işlemi; sipariş, ödeme, teslimat, kargo ve muhasebe kayıtlarıyla doğrudan ilişkilidir.
2026 itibarıyla genel yedi günlük kural geçerliliğini korumaktadır. Ancak bu süreyi doğru uygulamak için teslimin vergisel anlamını, sevkiyat koşullarını ve özel elektronik belge hükümlerini birlikte değerlendirmek gerekir.
Satıcılar açısından en sağlıklı yaklaşım; doğru fatura türünü belirlemek, sipariş ve belge kayıtlarını karşılaştırmak, entegrasyon hatalarını izlemek ve yasal yükümlülükleri son güne bırakmamaktır.
Sipariş, fatura ve ödeme verilerinin aynı yönetim akışı içerisinde görülebilmesi bu süreçleri daha düzenli hale getirmeye yardımcı olabilir.
dopA+ ile fatura süreçlerini, ödeme kayıtlarını, kargo ve sipariş yönetimini birlikte incelemek için finans ve fatura yönetimi özelliklerini keşfedebilir veya örnek yönetim panelini ziyaret edebilirsiniz.
Kaynakça
GİB – Katma Değer Vergisi Kanunu, Madde 10 (10/e: malın gönderilmesinde vergiyi doğuran olay).
3065 sayılı Katma Değer Vergisi Kanunu, tam metin (Madde 2: nakliyeciye tevdiin teslim sayılması).
Hukuki ve mali bilgilendirme notu: Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Fatura düzenleme zamanı, vergiyi doğuran olay, elektronik belge yükümlülükleri, iptal ve iade prosedürleri işletmenin faaliyet türüne ve mükellefiyet durumuna göre değişebilir. Somut işlemler yetkili bir serbest muhasebeci mali müşavir veya yeminli mali müşavir tarafından değerlendirilmelidir. İçerik kişiye veya işletmeye özel mali danışmanlık yerine geçmez.